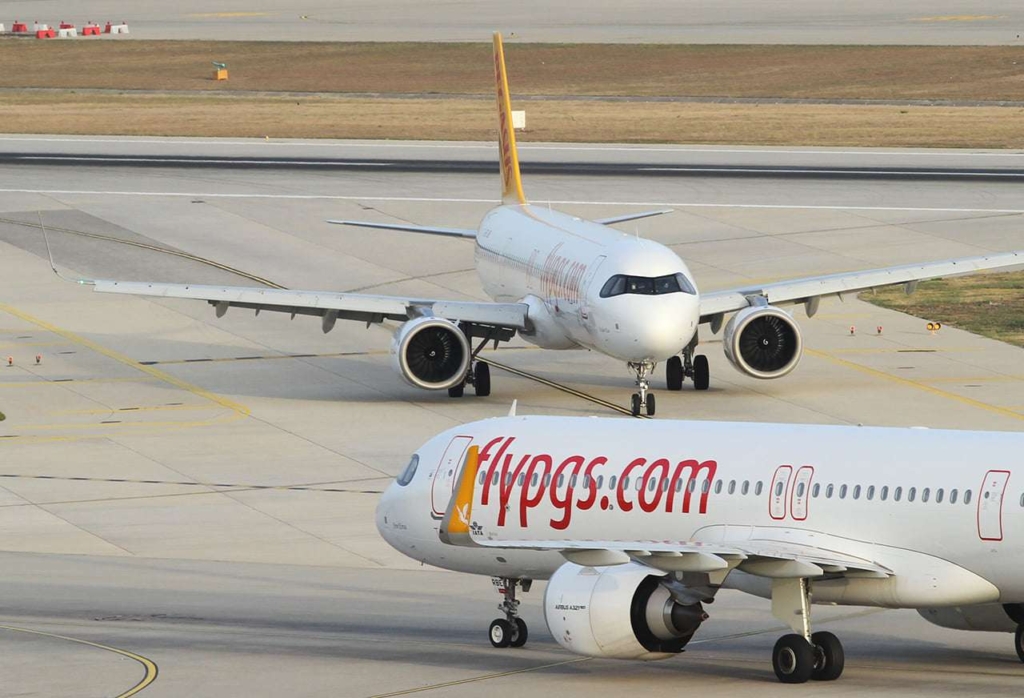

İş Yatırım, havacılık sektörünün önemli isimlerinden Pegasus Hava Taşımacılığı (PGSUS) için hazırladığı analizde hedef fiyat ve tavsiye değişikliğine gitti. Aracı kurum, daha önce 190 TL seviyesinde bulunan fiyat beklentisini %22 oranında artırarak 232 TL’ye taşıdı.
Tavsiye Kararı ‘AL’ Seviyesine Yükseltildi
Kurum tarafından paylaşılan raporda, hisse senedi üzerindeki “TUT” görüşü, yüksek yükseliş marjı nedeniyle “AL” olarak güncellendi. Analistler, bölgedeki savaş koşullarının yarattığı olumsuz tabloların büyük oranda hisse fiyatına dahil olduğunu ve mevcut seviyelerin yatırımcılar için fırsat sunduğunu dile getirdi.
Pegasus için belirlenen yeni değerleme, 2027 yılına yönelik tahmini faiz, amortisman ve vergi öncesi kâr (FAVÖK) verileri üzerinden hesaplandı. Bu süreçte 6,0 seviyesindeki hedef firma değeri/FAVÖK (FD/FAVÖK) çarpanı baz alınarak nihai sonuca ulaşıldı.
Hedef Fiyat ve Beklenti Tablosu
İş Yatırım’ın Pegasus hisseleri için yaptığı güncellemelerin özeti aşağıda yer almaktadır:
| Veri Türü | Önceki Durum | Yeni Durum |
|---|---|---|
| Hedef Fiyat | 190 TL | 232 TL |
| Yatırım Tavsiyesi | TUT | AL |
| Artış Oranı | – | %22 |
Yatırım Riskleri ve Olası Senaryolar
Raporda, paylaşılan iyimser beklentilere rağmen dikkat edilmesi gereken risk unsurları da vurgulandı. Şirket performansını etkileyebilecek temel riskler şunlardır:
- Uçak yakıtı maliyetlerinde meydana gelebilecek ani yükselişler.
- Jeopolitik gerginliklerin tırmanarak yolcu talebi üzerinde baskı kurması.
- Havacılık sektörünü etkileyebilecek küresel operasyonel kısıtlamalar.