Trump yönetimi, dolar destekli stablecoinlerin dünya genelinde daha fazla kullanılmasını sağlayacak yeni bir girişimi değerlendiriyor. Bu gelişme özellikle ABD’nin federal borcunun giderek arttığı bir dönemde geliyor.
Bloomberg’ün haberine göre ABD hükümeti, özel şirketlerle ortak projeler geliştirerek farklı ülkelerde stablecoin altyapısının kurulmasını destekleyecek. Planda ABD Hazine Bakanlığı, Dışişleri Bakanlığı ve ABD Uluslararası Kalkınma Finansmanı Kurumunun rol alması bekleniyor, ancak detaylar henüz açıklanmadı.
Washington’ın amacı kripto sektörünü büyüterek, USDT ve USDC gibi dolar destekli stablecoinlerin yaygınlaşmasını ve doların küresel rezerv para konumunu güçlendirmek.
Bu, ABD tahvilleriyle de doğrudan bağlantılı bir hamle. Stablecoin şirketleri, piyasaya sürdükleri tokenları güvence altına almak için dolar ve kısa vadeli ABD Hazine tahvilleri tutuyor. Dolayısıyla stablecoinlere olan talep arttıkça, bu şirketlerin rezerv olarak daha fazla ABD tahvili satın alması gerekiyor.
Stablecoinler kriptonun dolara alternatif olma iddiasından doğdu, ancak bugün doların hakimiyetini ve ABD’nin borçlanma sistemini güçlendiren bir araca dönüşüyor. Stablecoin piyasasının büyümesi, ABD tahvillerine milyarlarca, ilerleyen dönemde ise trilyonlarca dolarlık ek talep yaratabilir.
Bu sebeple ABD yönetimi stablecoin gelişmelerine ve ABD’deki kripto piyasasını regüle edecek tasarılara ihtiyaç duyuyor.
ABD Hazine Bakanı Scott Bessent de bir yıl kadar önce stablecoin piyasasının mevcut 300 milyar dolar seviyesinden 2030’a kadar 10 kat büyüyerek 3 trilyon dolara ulaşabileceğini ifade etmişti. Böyle bir büyüme, stablecoin şirketlerinin rezervlerinde tutacağı kısa vadeli ABD tahvillerine trilyonlarca dolarlık yeni talep anlamına gelebilir.
ABD, federal borcunu kripto paralarla mı ödeyecek?
ABD, stablecoinlerin yaygınlaşmasıyla Hazine tahvillerine yeni ve sürekli bir talep oluşturmayı, böylece büyüyen federal borcun finansmanını kolaylaştırmayı amaçlıyor. Bunun için kripto piyasasındaki işlem hacminin ve stablecoin kullanımının da artması gerekiyor. Çünkü piyasa hareketlendiğinde yatırımcılar kripto para alım-satımı yapmak, borsalar arasında para taşımak, türev işlemlerde teminat göstermek ve DeFi uygulamalarını kullanmak için daha fazla USDT ve USDC’ye ihtiyaç duyuyor.
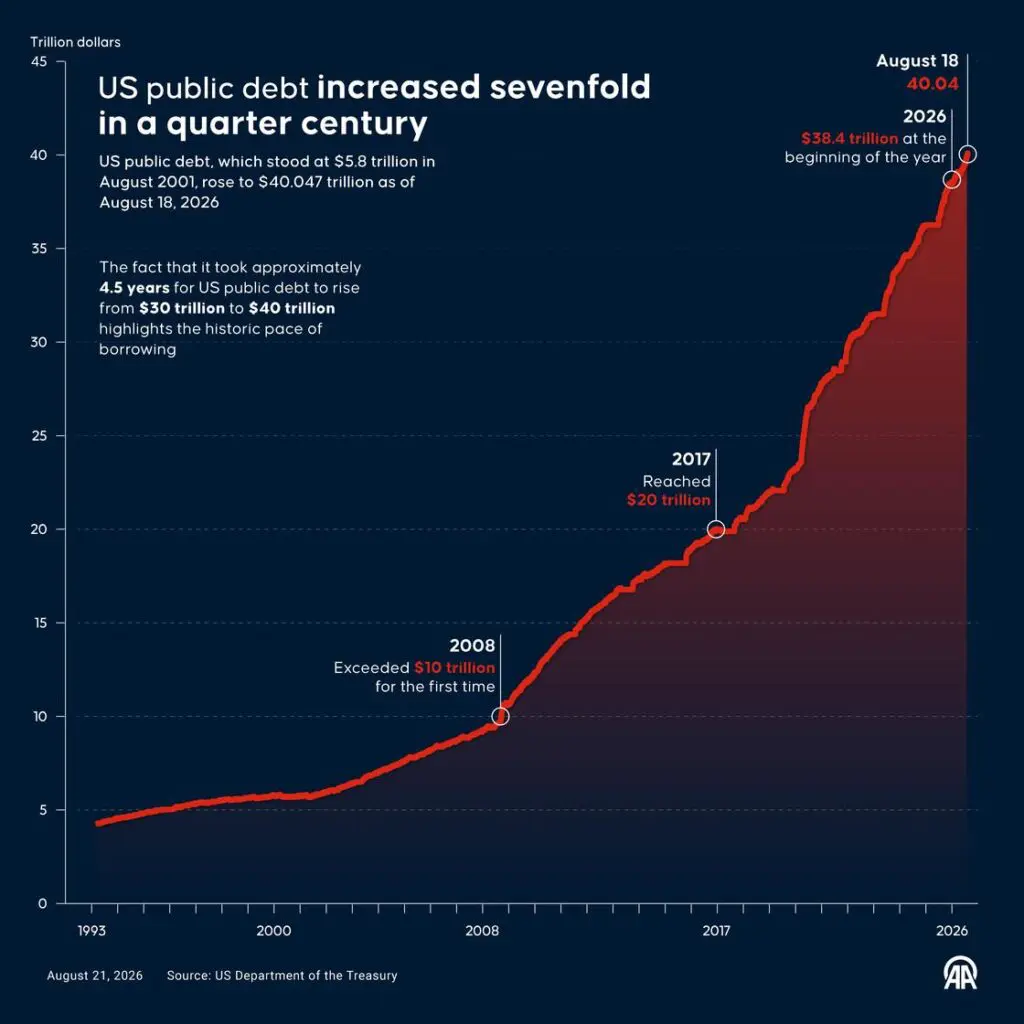
Stablecoinler, ABD’nin 40 trilyon doları aşan borcunu doğrudan ödemeyecek ancak bu borcu finanse edecek yeni bir küresel alıcı kitlesi oluşturabilir.
Burada ayrım önemli.
ABD’nin stablecoin planı, zaman zaman “Washington federal borcunu kripto paralarla ödeyecek” şeklinde yorumlanıyor. Ancak bu planlar 40 trilyon doları aşan federal borcun Bitcoin veya stablecoinlerle doğrudan kapatılması demek değil, ülkenin borçlanmasını finanse edecek yeni ve küresel bir yatırımcı kitlesi oluşturmak.
Dolar destekli stablecoinler, dolaşımdaki her token karşılığında rezerv bulunduruyor. GENIUS Act kapsamında bu rezervlerde nakit ve kısa vadeli ABD Hazine tahvilleri gibi yüksek likiditeye sahip varlıkların kullanılması gerekiyor. Bu nedenle USDT ve USDC gibi stablecoinlere talep arttığında, ihraççı şirketlerin daha fazla Hazine tahvili satın alması gerekiyor.
Tahvillere yönelik talebin artması, fiyatların yükselmesine ve getirilerin düşmesine yardımcı olabilir. Daha düşük tahvil getirileri ise ABD hükümetinin yeni borçlanmalarını ve vadesi gelen borçlarını daha düşük faiz maliyetiyle çevirmesini kolaylaştırabilir. Dolayısıyla Washington’ın stablecoin planı tahviller için yeni alıcılar oluşturmayı ve uzun vadede ise federal borcun faiz yükünü hafifletmeyi de amaçlıyor.
ABD yönetimi, stablecoin kullanımını başka ülkelerde de yaygınlaştırarak bu mekanizmayı büyütmek istiyor. Örneğin Türkiye’de veya başka bir gelişmekte olan ülkede dolar stablecoini satın alan bir kullanıcı, doğrudan tahvil almasa bile dolaylı olarak ABD Hazine tahvillerine talep oluşturmuş oluyor. Stablecoin şirketi, kullanıcıdan aldığı para karşılığında rezervine kısa vadeli ABD tahvili ekliyor.
Türkiye örneği;
ABD yönetimi, stablecoin kullanımını başka ülkelerde yaygınlaştırarak bu mekanizmayı büyütmek istiyor demiştik. Peki bu nasıl çalışacak? Türkiye üzerinden örneklerle anlayabiliriz.
Türkiye’de bir kullanıcı, birikimini korumak veya kripto işlemi yapmak için USDT ya da USDC satın aldığında doğrudan ABD tahvili almasa da stablecoin şirketi, kullanıcıdan aldığı para karşılığında rezervine kısa vadeli ABD Hazine tahvili ekliyor.
Aslında kullanıcı, farkında olmadan ABD tahvil piyasasına dolaylı olarak yatırım yapmış oluyor.
Yani ABD artık tahvilleri yalnızca bankalara, yatırım fonlarına veya yabancı merkez bankalarına satmıyor, gelişen kripto piyasasında stablecoinler de artık milyonlarca kişiyi dolaylı olarak bu sisteme dahil ediyor.
Özellikle enflasyonun yüksek, yerel para birimine güvenin düşük veya bankacılık sistemine erişimin sınırlı olduğu ülkeler bu planın merkezinde yer alabilir. Türkiye de bu sistemde büyük bir kullanıcı rolünde, çünkü Türkiye’de kripto para kullanımı son yıllarda oldukça yüksek düzeyde.
Chainalysis’in 2025 raporuna göre Türkiye, yaklaşık 200 milyar dolarlık yıllık kripto işlem hacmiyle Orta Doğu ve Kuzey Afrika’nın en büyük pazarı oldu. Bu rakam, ikinci sıradaki Birleşik Arap Emirlikleri’nin 53 milyar dolarlık hacminin yaklaşık dört katına karşılık geliyor. Türkiye’ye yönelik toplam kripto para girişleri ise 2021’in başından 2025’in ortasına kadar yaklaşık 878 milyar dolara ulaştı.
ABD, dijital para yarışında özel şirketleri kullanıyor
Sistemi tam olarak anlamak için diğer ülkelere de bakmak gerek. Çin, dijital yuanı sınır ötesi ödeme sistemlerinde kullanmaya çalışıyor; Avrupa da dijital euroyu ve tokenize finans piyasalarını destekleyecek kendi ödeme altyapısını geliştiriyor.
ABD’nin yaklaşımına bakıldığında ise biraz farklı.
Washington, doğrudan merkez bankasının çıkaracağı bir dijital para yerine özel şirketler tarafından ihraç edilen dolar stablecoinlerini destekliyor. Circle ve Tether gibi şirketler teknik altyapıyı ve dağıtımı sağlarken, doların kullanım alanı ve ABD tahvillerine yönelik talep yaratıyor.
Bu modelde de ABD hazinesi kazançlı çıkıyor. Dahası, stablecoin şirketleri de rezerv olarak tuttukları tahvillerden yüksek faiz geliri elde ediyor. Kripto borsaları daha fazla işlem hacmi kazanırken kullanıcılar dolara daha kolay erişiyor.
Stablecoinlerin önündeki en büyük engel ise ‘güven’: Visa’dan stablecoin raporu
Visa’nın araştırması, stablecoinlerin yaygınlaşması için yalnızca teknolojinin yeterli olmadığını gösteriyor. Katılımcıların stablecoin kullanma isteği %36 seviyesindeyken, banka düzeyinde dolandırıcılık koruması ve mevduat sigortası sunulması halinde bu oran %56’ya yükseliyor.
Bu sonuç, kullanıcıların stablecoinleri hızlı ve düşük maliyetli bulduğunu ancak banka mevduatıyla aynı güvenceye sahip olmamasından çekindiğini gösteriyor. ABD’nin GENIUS Act ile rezerv, lisanslama ve denetim kuralları oluşturmasının arkasında da bu güven sorununu azaltma amacı bulunuyor. Stablecoinler daha güvenli ve denetlenebilir hale geldikçe günlük ödemelerde, para transferlerinde ve kripto piyasasının dışında daha geniş bir kullanım alanı bulabilir.
Diğer yandan, stablecoin’ler küresel dijital dolar likiditesinin giderek büyüyen bir bölümünü oluşturuyor. Verilere göre, ABD dolarına endeksli stablecoin’lerin toplam arzı 295 milyar doların üzerinde; Tether’in USDT’si yaklaşık 183,4 milyar dolar, Circle’ın USDC’si ise 76 milyar dolara yakın bir değere sahip.
Ayrıca bu ayın başlarında Visa, stablecoin ödemelerinin yıllık 20 milyar doları aşan bir orana ulaştığını, bir önceki yıla göre 15 kattan fazla arttığını ve dünya çapında 160’tan fazla stablecoin bağlantılı kart programının aktif olduğunu açıklamıştı.
Kısacası stablecoinlere yönelik talep hızla büyüse de bu varlıkların günlük finansın parçası haline gelmesi, kullanıcıların banka benzeri korumalara ve düzenleyici güvenceye kavuşmasına bağlı.
ABD’nin küresel stablecoin planı, 40 trilyon dolarlık borca nasıl destek olacak? ilk olarak Ninja News tarafından yayınlanmıştır.